新NISA制度
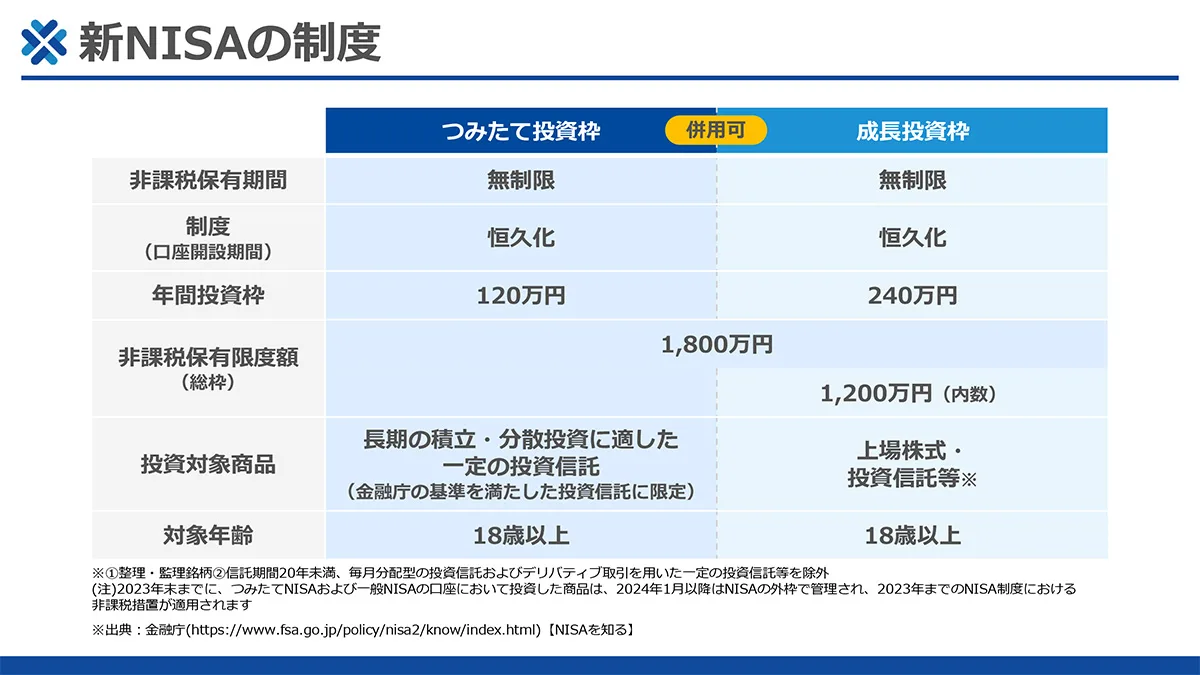
つみたて投資枠と成長投資枠は併用できます。非課税保有期間:どちらも無制限。制度(口座開設期間):どちらも恒久化。年間投資枠:つみたて投資枠 120万円、成長投資枠 240万円。非課税保有限度額(総枠):1,800万円(うち成長投資枠は1,200万円)。投資対象商品:つみたて投資枠は長期の積立・分散投資に適した一定の投資信託(金融庁の基準を満たした投資信託に限定)、成長投資枠は上場株式・投資信託等(①整理・監理銘柄、②信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等を除外)。対象年齢:どちらも18歳以上。(注)2023年末までに、つみたてNISAおよび一般NISAの口座において投資した商品は、2024年1月以降はNISAの外枠で管理され、2023年までのNISA制度における非課税措置が適用されます。出典:金融庁【NISAを知る】
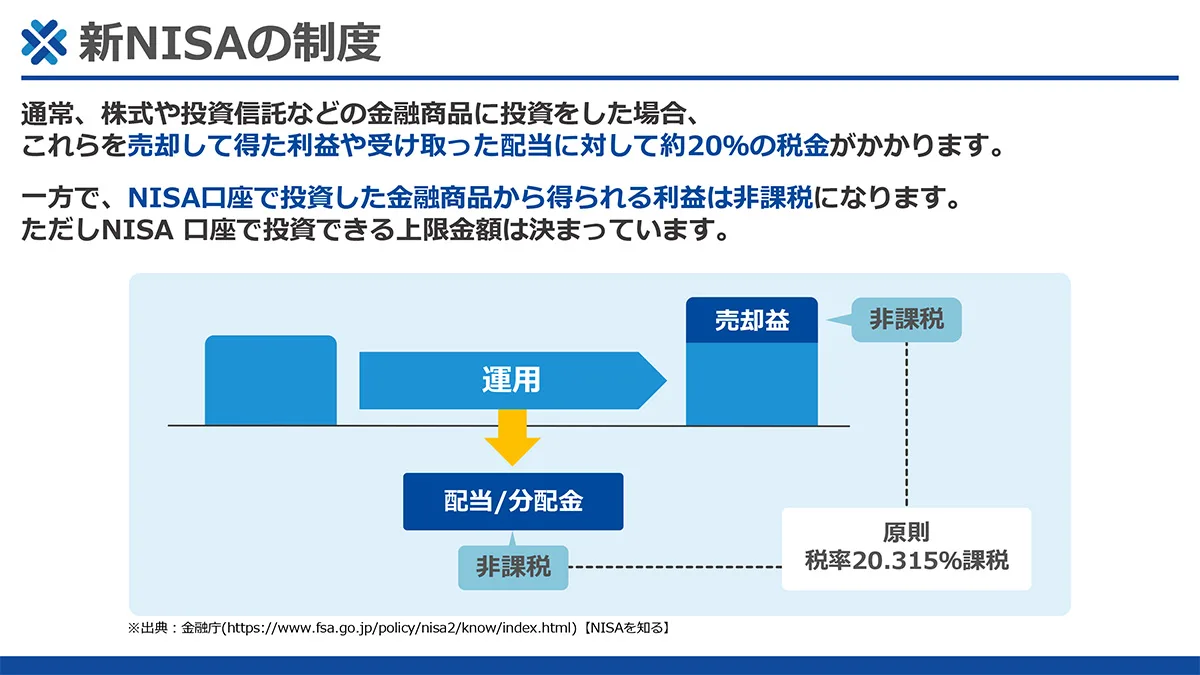
通常、株式や投資信託などの金融商品に投資をした場合、これらを売却して得た利益や受け取った配当に対して約20%の税金がかかります。一方で、NISA口座で投資した金融商品から得られる利益は非課税になります。ただしNISA口座で投資できる上限金額は決まっています。図:運用して得た売却益と、配当・分配金は、原則は税率20.315%で課税されますが、NISA口座ではどちらも非課税です。出典:金融庁【NISAを知る】
※ 更新
国は2001年から国策として「貯蓄から投資」を推奨しています。
「国民の皆さん、銀行預金だけでは増えないどころかインフレに負けて目減りしてしまうので投資してください」と言い続けています。
そして、国民がメリットを感じて始め易いように税制優遇が付与されたのがNISAです。
通常、株や投資信託で利益が出ると約20%の税金が掛かります。100万円増えれば約20万円が税金です。これに対し、NISAは利益に対して非課税です。将来に向けた資産形成、資産運用の手段として上手に活用したいところです。
なお、2024年から新NISAとなり、制度が大きく拡充されました。
「自分も働くけどお金にも働いてもらう」
人生100年時代、そしてインフレにより資産がどんどん目減りする時代だからこそ、味方に付けたい制度です。