教育費、老後、人生にかかる費用
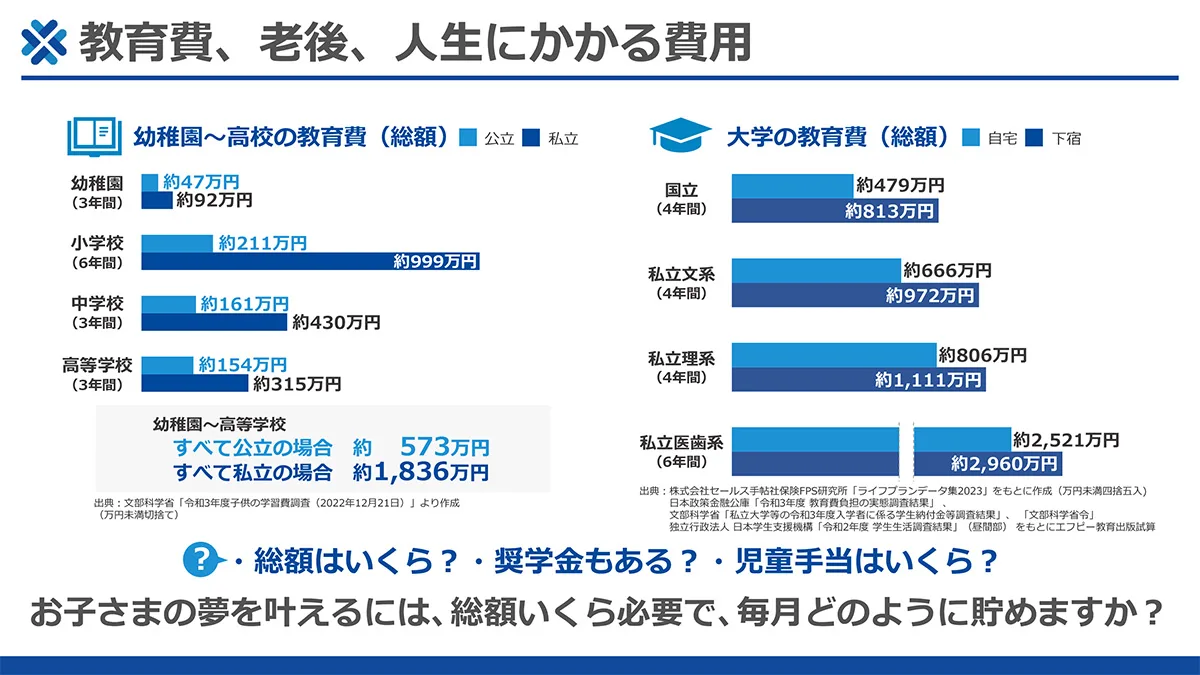
幼稚園〜高校の教育費(総額、公立/私立):幼稚園(3年間)約47万円/約92万円、小学校(6年間)約211万円/約999万円、中学校(3年間)約161万円/約430万円、高等学校(3年間)約154万円/約315万円。幼稚園〜高等学校がすべて公立の場合 約573万円、すべて私立の場合 約1,836万円(出典:文部科学省「令和3年度子供の学習費調査(2022年12月21日)」より作成、万円未満切捨て)。大学の教育費(総額、自宅/下宿):国立(4年間)約479万円/約813万円、私立文系(4年間)約666万円/約972万円、私立理系(4年間)約806万円/約1,111万円、私立医歯系(6年間)約2,521万円/約2,960万円(出典:株式会社セールス手帖社保険FPS研究所「ライフプランデータ集2023」をもとに作成(万円未満四捨五入)。日本政策金融公庫「令和3年度 教育費負担の実態調査結果」、文部科学省「私立大学等の令和3年度入学者に係る学生納付金等調査結果」、「文部科学省令」、独立行政法人 日本学生支援機構「令和2年度 学生生活調査結果」(昼間部)をもとにエフピー教育出版試算)。総額はいくら? 奨学金もある? 児童手当はいくら? お子さまの夢を叶えるには、総額いくら必要で、毎月どのように貯めますか?
※ 更新
1970年当時と比べると、この50年間で物価は全体で約3.3倍になっています。中でも顕著なのは教育費で約7.5倍にまで上昇しています。今一人の子どもを育てる費用で50年前は7人分の教育費が賄えました。
※出典 総務省統計局データ
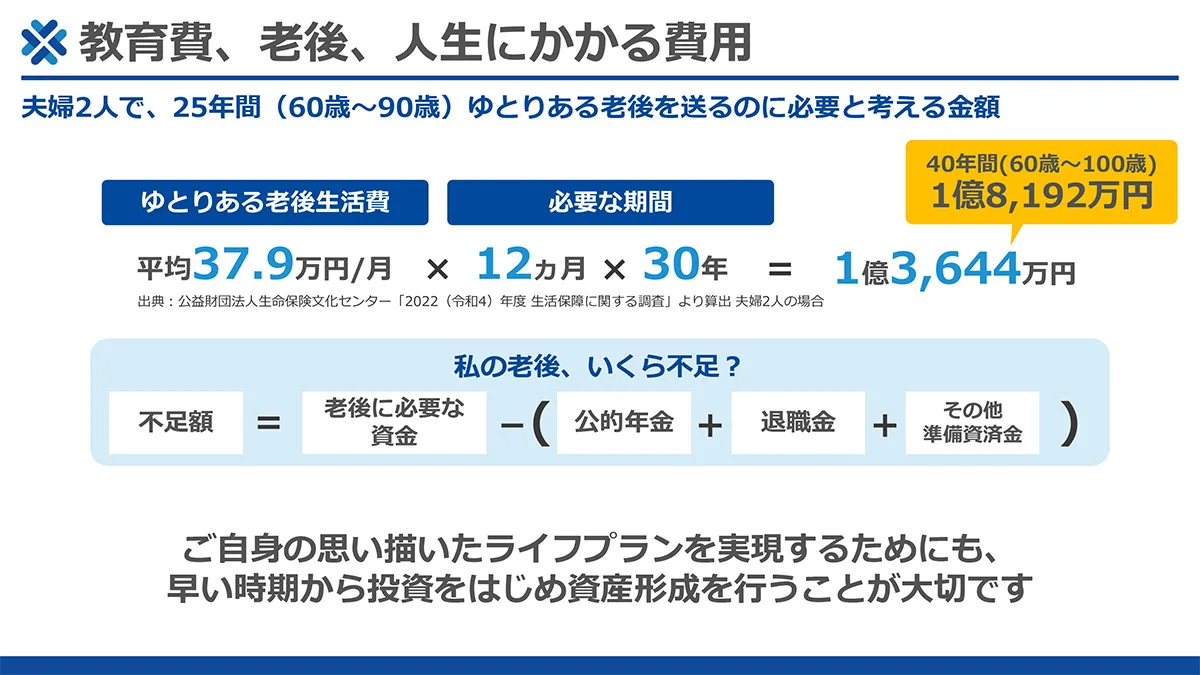
夫婦2人で、25年間(60歳〜90歳)ゆとりある老後を送るのに必要と考える金額:ゆとりある老後生活費 平均37.9万円/月 × 必要な期間 12カ月 × 30年 = 1億3,644万円。40年間(60歳〜100歳)では1億8,192万円(出典:公益財団法人生命保険文化センター「2022(令和4)年度 生活保障に関する調査」より算出 夫婦2人の場合)。私の老後、いくら不足? 不足額 = 老後に必要な資金 −(公的年金 + 退職金 + その他準備資済金)。ご自身の思い描いたライフプランを実現するためにも、早い時期から投資をはじめ資産形成を行うことが大切です。
人生100年時代、働いている40年間と同じ期間、老後40年間を過ごすことになります。夫婦2人でゆとりある老後に必要な費用は約1億8200万円、これにリフォーム、介護費用を加えると、物価上昇しない前提でも2億円以上掛かります。多くの方が生涯収入だけでは老後100歳までの費用を賄うのが難しい時代です。収入がある現役時代にいかに貯蓄しお金にも働いてもらうかがとても大切になります。